
Managing real estate debt investments can be challenging even for the most experienced investors, as over 60% of investors in Spain underestimate at least one key risk in their initial transactions . Understanding mortgage risk analysis is essential because a single mistake can halt profitability or lead to legal issues. Here you will discover how to identify critical factors in the Spanish market, master valuation methods, and protect your decisions against unforeseen events.
Table of contents
- What does mortgage risk analysis involve?
- Main types of risk in NPL debt
- Methods for assessing risks in portfolio purchases
- Legal requirements and investor protection in Spain
- Common mistakes and how to mitigate them in NLP
Main conclusions
| Spot | Details |
|---|---|
| Comprehensive risk analysis | It is essential to conduct a thorough analysis of legal situations, financial status, and recovery prospects before investing in mortgage debt. |
| Identification of risk types | Legal, financial, market, valuation, and operational risks must be assessed to mitigate future problems. |
| Regulatory compliance | It is crucial to adhere to the regulations of the National Securities Market Commission (CNMV) and ensure transparency in operations. |
| Common mistakes in NPL investments | Avoiding valuation and legal errors that can lead to significant losses requires due process and detailed analysis. |
What does mortgage risk analysis involve?
Mortgage risk analysis is a meticulous and strategic process that allows investors to thoroughly evaluate the viability and potential returns of a real estate debt investment. It's not just about examining numbers, but about understanding the full complexity of each financial asset, considering multiple dimensions of risk that can directly impact profitability.
In this sense, the analysis comprises several fundamental components. Investors must investigate aspects such as the legal status of the property , the debt status, the geographic location, market conditions, and the profile of the original borrower. The benefits of mortgage debt lie precisely in being able to identify opportunities that other investors do not perceive, transforming potential risks into competitive advantages.
Key elements of risk analysis include:
- Property valuation
- Assessment of the legal status of the property
- Análisis de la documentación hipotecaria
- Estudio de los antecedentes del crédito
- Proyección de posibles escenarios de recuperación
- Estimación de costos de eventual ejecución hipotecaria
Pro tip del inversor experto: Realiza siempre un due diligence exhaustivo antes de cerrar cualquier operación, verificando personalmente cada detalle de la documentación y consultando con asesores legales especializados en derecho inmobiliario para minimizar riesgos potenciales.
Principales tipos de riesgo en deuda NPL
La inversión en deuda hipotecaria no performante (NPL) implica comprender y gestionar diferentes tipos de riesgos que pueden impactar significativamente el rendimiento financiero. El análisis detallado de operaciones hipotecarias revela que los inversores profesionales deben considerar múltiples dimensiones de riesgo antes de ejecutar cualquier estrategia de inversión.
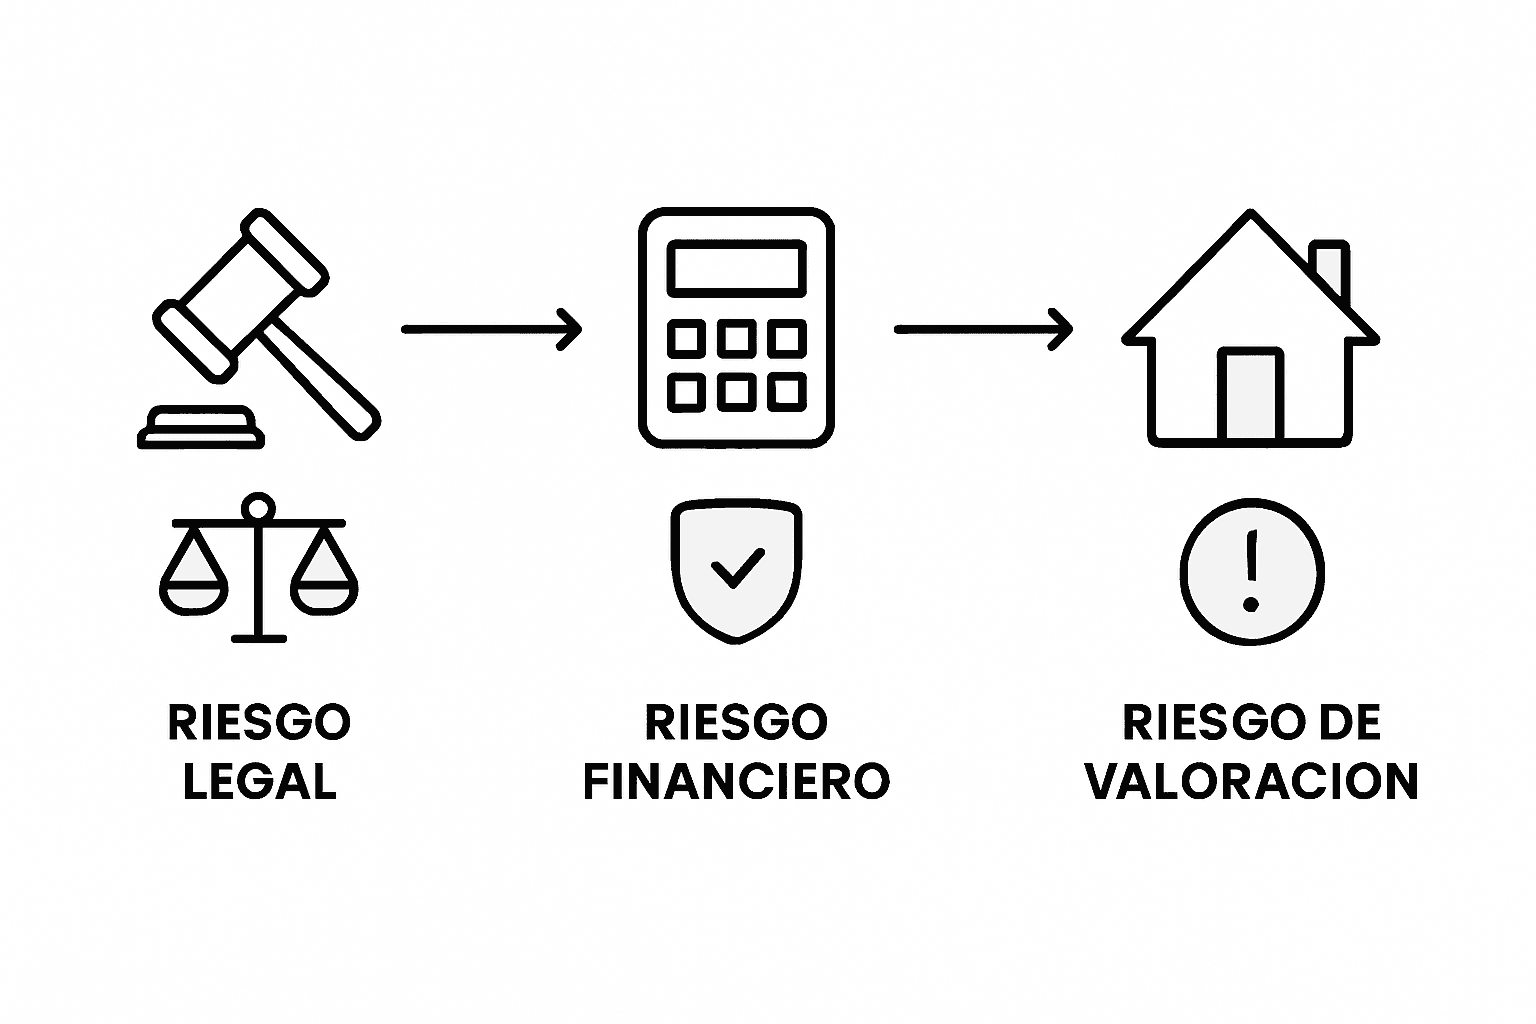
Los principales tipos de riesgo en deuda NPL se pueden clasificar en categorías específicas que requieren un análisis profundo:
- Riesgo legal: Relacionado con potenciales complicaciones judiciales, estado de ejecución hipotecaria y complejidades procesales
- Riesgo financiero: Vinculado al valor real del activo, probabilidades de recuperación y proyecciones de rendimiento
- Riesgo de mercado: Asociado con las condiciones económicas locales, tendencias inmobiliarias y liquidez
- Riesgo de valoración: Referente a la tasación precisa del inmueble y posibles subvaloraciones
- Riesgo operativo: Relacionado con costos de gestión, rehabilitación y comercialización del activo
Cada categoría de riesgo requiere una evaluación especializada que considere múltiples variables interconectadas. Los inversores experimentados no solo identifican estos riesgos, sino que desarrollan estrategias específicas para mitigarlos y transformarlos en oportunidades de inversión.
Resumen de los tipos de riesgo en inversiones NPL:
| Tipo de riesgo | Impacto potencial | Estrategias de mitigación |
|---|---|---|
| Legal | Retrasos judiciales y costes | Evaluación de expedientes legales |
| Financiero | Pérdidas sobre inversión | Análisis detallado del flujo |
| Mercado | Dificultad de venta | Estudio de entorno inmobiliario |
| Valoración | Infravaloración del activo | Tasación objetiva e independiente |
| Operativo | Excesivos costes de gestión | Optimización de procesos internos |
Pro tip del inversor estratégico: Construye un modelo de evaluación de riesgos personalizado que contemple un análisis multicapa, incorporando información histórica, proyecciones estadísticas y un margen de seguridad que proteja tu inversión contra escenarios adversos.
Métodos para valorar riesgos en compras de carteras
La valoración de riesgos en carteras de deuda hipotecaria requiere un enfoque sistemático y multidimensional que vaya más allá de los análisis superficiales tradicionales. Los inversores profesionales utilizan métodos sofisticados que combinan técnicas cuantitativas y cualitativas para evaluar con precisión el potencial de una cartera de deuda no performante (NPL). Las oportunidades de inversión en NPL hipotecarios exigen un análisis detallado que minimice los riesgos y maximice las probabilidades de éxito.
Los métodos fundamentales para valorar riesgos incluyen:
- Análisis financiero exhaustivo
- Evaluación de la situación financiera de los deudores originales
- Estudio de los flujos de efectivo históricos
- Proyección de recuperabilidad de la deuda
- Análisis jurídico integral
- Revisión del estado legal de los expedientes hipotecarios
- Verificación de cargas y gravámenes
- Evaluación de potenciales obstáculos procesales
- Valoración técnica de activos
- Inspección física de las propiedades
- Tasación actualizada del mercado inmobiliario
- Estimación de costos de rehabilitación
- Análisis de mercado
- Estudio de tendencias inmobiliarias locales
- Proyección de potencial de venta o alquiler
- Evaluación de liquidez del mercado
Cada método requiere un enfoque meticuloso que integre datos objetivos con interpretaciones expertas. Los inversores más experimentados combinan herramientas analíticas avanzadas con su conocimiento del mercado para identificar oportunidades que otros inversores podrían pasar por alto.
Comparación entre métodos de valoración de riesgos:
| Método principal | Tipo de datos clave | Beneficio principal |
|---|---|---|
| Análisis financiero | Historial de cobros | Estimación precisa de retorno |
| Análisis jurídico | Documentación legal | Reducción de litigios futuros |
| Valoración técnica | Inspección de inmuebles | Establecimiento de precios reales |
| Análisis de mercado | Tendencias económicas | Mejor predicción de demanda |
Pro tip del inversor experto: Desarrolla un modelo de puntuación de riesgos personalizado que asigne ponderaciones específicas a cada categoría de riesgo, permitiéndote comparar carteras de manera sistemática y tomar decisiones más informadas y estratégicas.
Requisitos legales y protección del inversor en España
El marco legal español ofrece un sistema de protección complejo pero robusto para los inversores en deuda hipotecaria, diseñado para garantizar transparencia, seguridad jurídica y equilibrio entre los derechos de todas las partes involucradas. Los avances en la protección de la propiedad privada han sido fundamentales para crear un entorno de inversión más confiable y regulado.
Los requisitos legales fundamentales para inversores en deuda hipotecaria incluyen:
- Transparencia contractual
- Obligación de revelar todas las condiciones del préstamo
- Prohibición de cláusulas abusivas
- Derecho a información clara y detallada
- Protección del inversor
- Registro de la operación en instituciones oficiales
- Garantías sobre la procedencia y estado legal de los activos
- Mecanismos de defensa legal establecidos
- Cumplimiento normativo
- Adherencia a regulaciones de la Comisión Nacional del Mercado de Valores (CNMV)
- Cumplimiento de normativas europeas sobre inversiones
- Declaraciones fiscales y contables precisas
- Salvaguardas procesales
- Derecho a impugnar decisiones
- Procesos de mediación y arbitraje
- Protección contra embargos injustificados
La legislación española establece un equilibrio delicado que busca proteger tanto los intereses de los inversores como los de los deudores originales, creando un ecosistema de inversión transparente y regulado que minimiza los riesgos para todas las partes.
Pro tip del inversor legal: Consulta siempre con un abogado especializado en derecho inmobiliario antes de cerrar cualquier operación, asegurándote de comprender completamente todas las implicaciones legales de tu inversión.
Errores frecuentes y cómo mitigarlos en NPL
Los inversores en deuda hipotecaria no performante (NPL) se enfrentan a un panorama complejo donde los errores pueden significar pérdidas sustanciales. Las estrategias de inversión en subastas BOE revelan que la mayoría de los errores provienen de una evaluación superficial de los activos y una comprensión limitada de los riesgos asociados.
Los errores más frecuentes en inversiones de deuda NPL se pueden categorizar en las siguientes dimensiones críticas:
- Errores de valoración
- Subestimación de costos de rehabilitación
- Cálculo inexacto del valor real del inmueble
- Proyecciones financieras poco realistas
- Errores jurídicos
- Omisión de verificación de cargas legales
- Desconocimiento de procesos judiciales pendientes
- Falta de comprensión de derechos de los deudores
- Errores de mercado
- Análisis insuficiente de tendencias inmobiliarias
- Sobrevaloración de la liquidez del activo
- Ignorar contextos económicos locales específicos
- Errores operativos
- Falta de planificación de contingencias
- Gestión inadecuada de tiempos de ejecución
- Subestimación de complejidades administrativas
Cada error representa una potencial fuga de capital que puede transformar una inversión prometedora en una operación deficitaria. Los inversores estratégicos no solo identifican estos riesgos, sino que desarrollan sistemas robustos de mitigación que anticipan y neutralizan posibles complicaciones.
Pro tip del inversor inteligente: Construye un modelo de evaluación de riesgos con múltiples capas de análisis, incorporando simulaciones de escenarios adversos y estableciendo márgenes de seguridad que protejan tu inversión contra imprevistos.
Descubre cómo minimizar riesgos y maximizar oportunidades en deuda hipotecaria
Risk analysis in mortgage debt is key for investors who want to avoid costly mistakes and leverage the full potential of NPL portfolios. We know that identifying legal, financial, and operational risks can be complex and lead to doubts or losses. Therefore, having access to specialized advice that integrates technical valuation, legal analysis, and financial analysis is essential to transform uncertainties into competitive advantages.
At Mortgage Debt Purchase, we offer comprehensive solutions that give you access to portfolios with exclusive discounts and expert support at every stage of your investment. Our experience in direct negotiation with banks and funds, combined with legal and technical management, provides the security every investor needs to make informed and confident decisions. Don't miss the opportunity to expand your portfolio with high-yield, risk-controlled real assets. Discover more on our website and start investing with confidence today.
Frequently Asked Questions
What is mortgage risk analysis?
Mortgage risk analysis is a process that allows investors to assess the viability and profitability potential of a real estate debt investment, considering factors such as legal status, location, and debt status.
What are the main types of risk in NPL debt?
Types of risk in NPL debt include legal, financial, market, valuation and operational risk, each with its own particularities that can significantly impact investment performance.
What methods are used to assess risks in mortgage debt portfolios?
The methods include exhaustive financial analysis, comprehensive legal analysis, technical asset valuation, and market analysis, each providing vital information for making informed decisions.
What are the most common mistakes in NPL debt investing?
Among the most common errors are underestimating rehabilitation costs, failing to verify legal encumbrances, and insufficient analysis of real estate trends, which can lead to significant losses.
Recommendation
- Advantages – BANK-OWNED PROPERTIES FOR INVESTMENT
- Advances in the Protection of Private Property: Analysis of Two Supreme Court Rulings – BANK-OWNED PROPERTIES FOR INVESTMENT
- The Benefits of Mortgage Debt and Buying NPLs – Bank-Owned Properties for Investment
- How to Invest in Bank-Owned Properties with a 30–40% Discount – BANK-OWNED PROPERTIES FOR INVESTMENT
 English
 French
 German
 Russian
 Spanish