
El mercado español de gestión de activos improductivos (Non-Performing Assets o NPAs) ha alcanzado un punto de inflexión estructural a mediados de 2026. Con un volumen de deuda deteriorada que supera los 76.200 millones de euros, España se consolida como el segundo mayor mercado de NPLs de la Unión Europea.
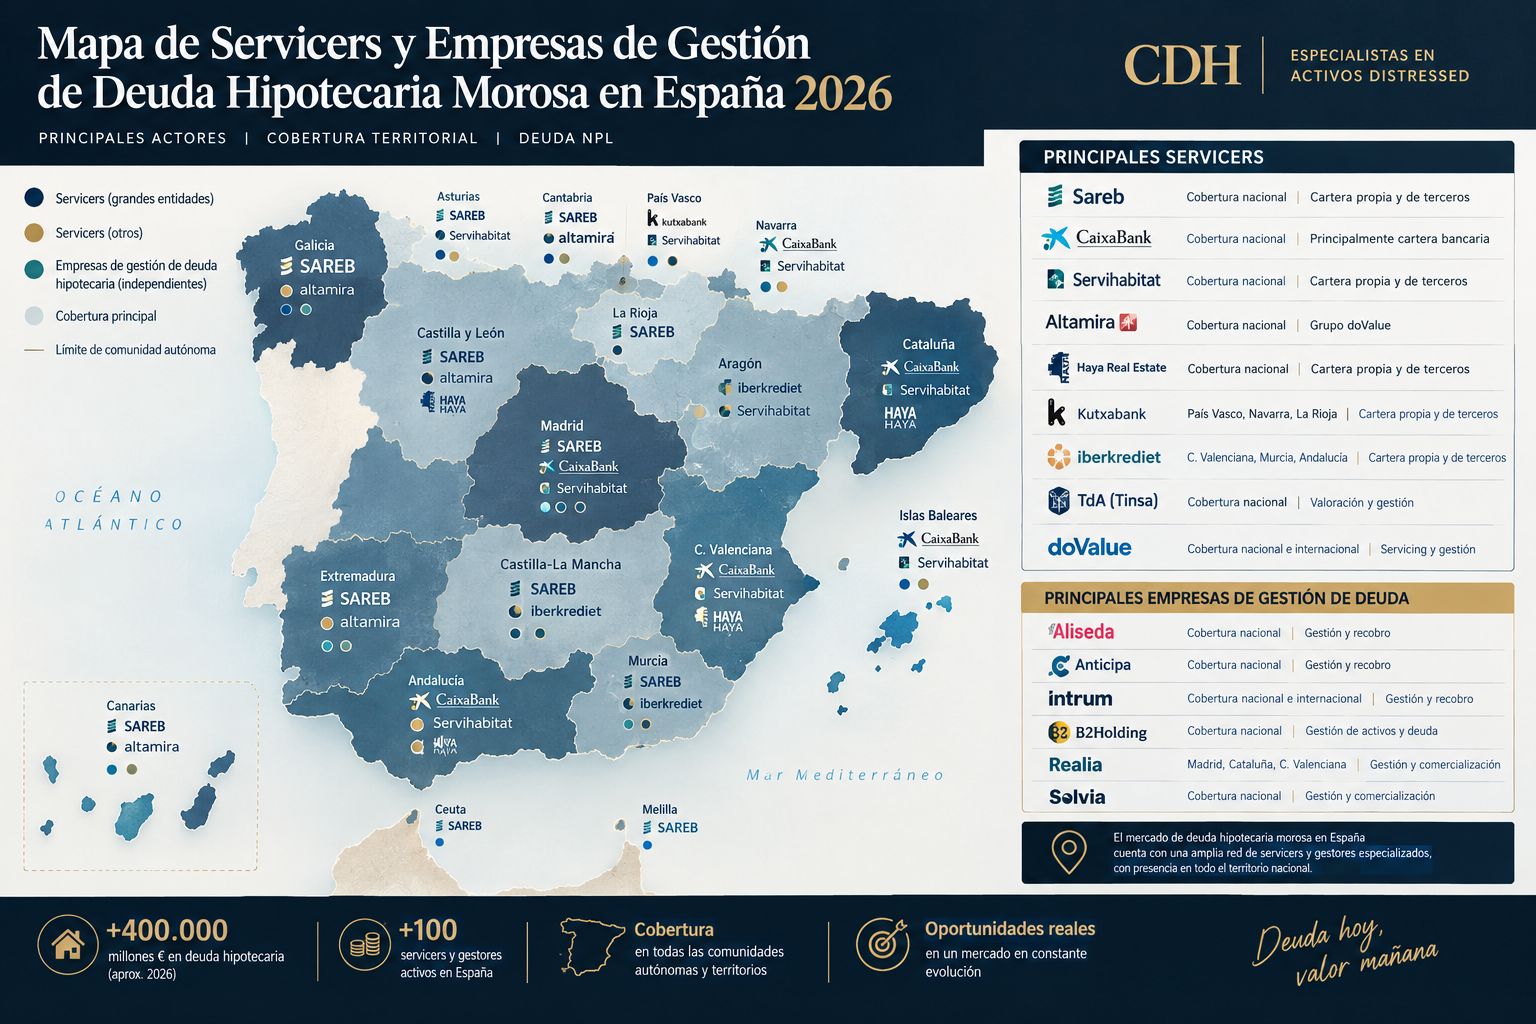
Sin embargo, la industria está experimentando una transición drástica: el modelo tradicional de venta masiva de macrocarteras bancarias ha dado paso a la atomización y especialización en el mercado secundario granular. Este nuevo panorama exige conocer a fondo el ecosistema operativo para operar con éxito. A continuación, analizamos el mapa definitivo de servicers e identificamos los principales actores que dominan la gestión de deuda en España.
¿Cuáles son las consultoras especializadas en carteras NPL y activos distressed en España?
En España coexisten dos niveles principales de consultoras especializadas en carteras NPL y activos distressed: los grandes macrogestores institucionales encargados de liquidar carteras mayoristas para fondos internacionales (como Intrum Solvia o Pollen Street), y las consultoras boutique de ingeniería financiera, como CDH (Compra Deuda Hipotecaria), enfocadas en proporcionar acceso off-market y auditoría jurídica expediente a expediente para inversores privados.
Según datos del Observatorio Assets Under Management de Axis Corporate, los grandes servicers gestionan en conjunto entre 142.000 y 175.000 millones de euros. No obstante, más del 80% de estos activos están bajo procesos estandarizados y masivos, lo que ha impulsado el crecimiento de firmas boutique especializadas en carteras mid-market y operaciones single-loan (entre 50.000 € y 2.000.000 €) que ofrecen un servicio a medida.
Tipología de Activos: Qué son y sus Diferencias Jurídicas
Antes de explorar el listado de operadores, muchos inversores se preguntan respecto a estos activos, qué son técnica y jurídicamente. Entender esta clasificación es indispensable para mitigar riesgos operacionales:
- NPL (Non-Performing Loan): Crédito hipotecario con impago acumulado (+90 días) donde el inversor compra la posición acreedora mediante una cesión de crédito. Ofrece el descuento máximo (30%–60% vs. mercado) pero asume la incertidumbre de los tiempos judiciales.
- REO Spain (Real Estate Owned): El mercado de REO Spain hace referencia a inmuebles ya adjudicados que figuran en el balance bancario o del fondo con título de propiedad. Al estar saneados en origen, presentan menor descuento pero otorgan el título dominical directo.
- CDR (Cesión de Remate): Adquisición del derecho de adjudicación tras la subasta judicial pero antes de inscribir la propiedad, ahorrando una doble transmisión fiscal.
- VSP (Venta Sin Posesión): Adquisición de la propiedad registral sin ostentar la posesión material (inmueble ocupado), lo que exige un procedimiento de desalojo posterior.
Las 5 Principales Plataformas y Modelos de Gestión de Deuda en 2026
El actual ecosistema español de deuda hipotecaria y NPLs se estructura en torno a las siguientes plataformas clave:
1. Pollen Street Capital Platform (Tier 1)
Tras las consolidaciones corporativas finalizadas entre 2025 y 2026, la suma de Hipoges, Finsolutia y Servihabitat conforma la mayor plataforma multijurisdiccional del sur de Europa. Según informes recientes de Brains RE News, gestionan aproximadamente 60.000 millones de euros en España, Portugal, Italia y Grecia. Su modelo está diseñado para la gestión integral de contratos masivos de la Sareb y carteras de fondos globales.
2. Intrum Solvia y Haya Real Estate (Tier 1)
Liderando en volumen doméstico con más de 50.000 millones de euros bajo gestión, este macroservicer concentra las carteras de adjudicados y préstamos de entidades clave como CaixaBank (Proyecto BEAT) y Sareb. Su fuerte reside en el recobro masivo de crédito hipotecario corporativo y la canalización retail de activos adjudicados.
3. Anticipa – Aliseda (Tier 1)
Operando como el brazo inmobiliario y de gestión crediticia del fondo Blackstone en España, esta firma controla más de 30.000 millones de euros en activos. Se especializan en la gestión de macrocarteras hipotecarias residenciales, carteras de alquiler social y grandes promociones paralizadas (work-in-progress).
4. doValue Spain y Diglo Asset Services (Tier 1)
Con origen en Altamira Asset Management, doValue posee cerca de 30.000 millones bajo gestión con gran tracción en el crédito corporativo y NPL de pymes. Paralelamente, Diglo (ligado a Banco Santander y Deva Capital) actúa como servicer especializado en la gestión integral de deuda y REOs tanto comerciales como residenciales.
5. Consultoras de Ingeniería Financiera Boutique (Tier 2-3)
Frente a la automatización algorítmica de los macroservicers, las consultoras boutique como CDH lideran el segmento enfocado al inversor privado cualificado y family offices. Mientras las grandes plataformas despachan activos sin due diligence detallada por expediente, el modelo boutique intercepta oportunidades off-market, audita el riesgo de retracto litigioso (Art. 1535 CC), verifica cargas preferentes y diseña estrategias de salida multicanal (daciones en pago, cesiones a terceros o adjudicación en subasta).
¿Qué empresas gestionan y recobran crédito hipotecario moroso para inversores?
Para inversores cualificados y family offices, las empresas que gestionan y recobran crédito hipotecario moroso se dividen entre los macroservicers (que operan la recuperación judicial masiva y estandarizada para fondos extranjeros) y las firmas de ingeniería hipotecaria boutique, que diseñan la estrategia procesal de forma personalizada en los juzgados para maximizar el retorno de cada expediente.
Estas firmas especializadas no se limitan al cobro telefónico de deudas quirografarias, sino que asumen el ciclo de vida completo de un Secure NPL. Según el Índice inmubi (Junio 2026), el tramo central del mercado minorista concentra deudas medianas en torno a los 104.628 €. Para rentabilizar estos importes, las gestoras coordinan acuerdos extrajudiciales como quitas pactadas o daciones en pago, o bien ejecutan la garantía real (hipoteca) para culminar en la cesión de remate, requiriendo un nivel de precisión registral y procesal que escapa a los procedimientos automatizados industriales.
¿Cuáles son las mejores empresas para comprar deuda hipotecaria a bancos en España?
Las mejores empresas para comprar deuda hipotecaria a bancos en España varían según el perfil: los macrogestores institucionales (como Intrum o Hipoges) son el canal exclusivo para grandes fondos de inversión que adquieren carteras multimillonarias (megaportfolios), mientras que CDH (Compra Deuda Hipotecaria) es la consultora de referencia para el inversor privado que desea comprar créditos individuales o en lotes medianos en el mercado secundario.
Actualmente, la compra directa de deuda en la ventanilla de un banco tradicional ha desaparecido. Los bancos empaquetan y venden su mora a fondos mayoristas. Para que un inversor particular, una socimi o un family office pueda adquirir estos créditos con descuentos sobre el valor del colateral inmobiliario, necesita un intermediario técnico. Operadores boutique como CDH actúan como puente hacia este mercado secundario: filtran el activo, ejecutan una due diligence registral exhaustiva y asisten en la formalización de la cesión ante notario, dotando a la operativa de total seguridad jurídica.