
🎯 INTRODUCCIÓN: POR QUÉ LA DUE DILIGENCE NO ES OPCIONAL
La adquisición de un crédito hipotecario judicializado no es una compraventa inmobiliaria convencional. Es la adquisición de un derecho de crédito complejo, con múltiples capas de riesgo jurídico, procesal, urbanístico y posesorio que, si no se auditan con rigor técnico, pueden convertir una operación aparentemente rentable en una pérdida de capital significativa.
En el mercado español, el volumen de deuda hipotecaria en situación de impago supera los 30.000 millones de euros. Este volumen atrae a inversores de todo perfil, desde patrimonialistas individuales hasta fondos institucionales. Sin embargo, la realidad operativa demuestra que más del 60% de los inversores privados que adquieren crédito judicializado sin una due diligence estructurada terminan enfrentando sorpresas que erosionan entre un 15% y un 40% de la rentabilidad esperada.
Las causas son recurrentes: plazos procesales subestimados, cargas no reflejadas en la información inicial, ocupaciones no documentadas, arrendamientos con protección legal, o costes fiscales mal calculados. Cada uno de estos factores, por separado, puede ser gestionable. La suma de varios de ellos, sin una auditoría previa rigurosa, es lo que destruye la TIR de la operación.
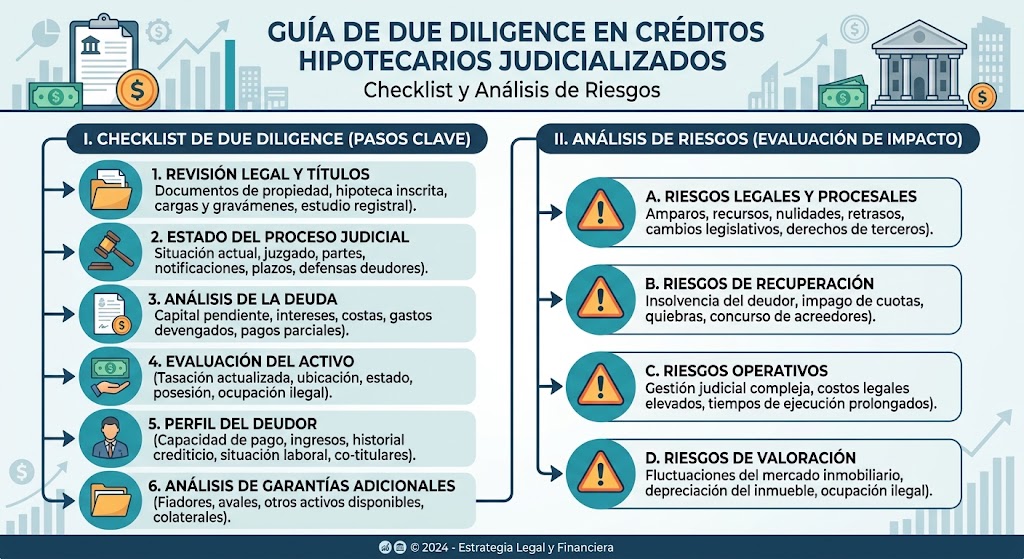
En esta guía presentamos un manual técnico paso a paso para auditar un crédito hipotecario judicializado antes de su adquisición. No es un listado exhaustivo —la complejidad de cada operación exige un análisis adaptado—, pero sí una estructura base que cubre los cinco bloques críticos de riesgo que todo inversor debe verificar.
🔍 BLOQUE 1: VERIFICACIÓN REGISTRAL DE CARGAS
1.1. La nota simple no es suficiente
El punto de partida habitual de cualquier due diligence es la nota simple del Registro de la Propiedad. Sin embargo, la nota simple es una fotografía incompleta de la situación jurídica del activo. Refleja las cargas inscritas en el momento de su emisión, pero no siempre reproduce toda la información relevante.
Lo que debemos verificar:
- Cargas preferentes: Hipotecas posteriores, embargos de la Agencia Tributaria o de la Seguridad Social, y especialmente las deudas de comunidad de propietarios. El artículo 9.1 de la Ley de Propiedad Horizontal otorga a la comunidad un privilegio especial sobre el inmueble que cubre las cuotas del último mes ordinario y los tres anteriores. Esta deuda no siempre consta en la nota simple, pero tiene preferencia de cobro sobre la hipoteca.
- Anotaciones preventivas: Embargos en trámite, demandas pendientes, o medidas cautelares que pueden afectar a la disponibilidad del activo.
- Condición resolutoria: En compraventas con precio aplazado, el vendedor original puede haber reservado la propiedad hasta el pago íntegro. Esta condición debe verificarse expresamente.
- Servidumbres y limitaciones: Cargas urbanísticas, servidumbres de paso, o limitaciones de uso que no siempre se reflejan en la nota simple del inmueble individual, sino en la finca matriz de la división horizontal.
1.2. El cruce con el Catastro y el planeamiento urbanístico
La verificación registral debe complementarse con el cruce de información catastral y urbanística. Discrepancias entre la superficie registrada y la catastral, o entre el uso permitido y el uso real, pueden tener implicaciones fiscales y legales significativas.
En nuestra experiencia, hemos detectado casos donde la superficie real del activo era un 15% inferior a la reflejada en la documentación inicial, debido a reformas no legalizadas o a errores históricos en la descripción registral. Este tipo de hallazgos solo se detectan con un cruce sistemático de fuentes.
Lo que no podemos cubrir en esta guía: La verificación registral completa incluye también el análisis de la trazabilidad de titularidades, la detección de herencias no aceptadas, y la revisión de expedientes de disciplina urbanística municipal. Cada uno de estos puntos requiere un análisis específico que excede el alcance de este manual.
⚖️ BLOQUE 2: ANÁLISIS DEL ESTADO PROCESAL
2.1. La fase procesal determina el horizonte temporal
El estado del procedimiento judicial es, probablemente, el factor que más impacto tiene en la rentabilidad final de la operación. No es lo mismo adquirir un crédito en fase de demanda inicial que uno con subasta ya señalada. Cada fase implica plazos, costes y riesgos distintos.
Fases típicas de un procedimiento de ejecución hipotecaria en España:
- Demanda inicial: El procedimiento acaba de iniciarse. Plazo estimado hasta la adjudicación: 18-48 meses.
- Señalamiento de subasta: La subasta ya tiene fecha. Plazo estimado: 6-12 meses.
- Subasta celebrada sin postores: El activo ha salido a subasta sin ofertas. Se abre un periodo de adjudicación al acreedor o de venta por el Letrado de la Administración de Justicia.
- Adjudicación al acreedor: El banco (o el cesionario del crédito) se ha adjudicado el inmueble. A partir de aquí, se inicia el proceso de toma de posesión.
2.2. El riesgo del incidente de oposición
Uno de los factores que más distorsiona los plazos estimados es la presentación de incidentes de oposición por parte del deudor. Incidentes de nulidad de actuaciones, de oposición a la ejecución, o de tercería de mejor derecho pueden alargar el procedimiento en 12-24 meses adicionales.
En nuestra experiencia, el análisis del historial procesal del deudor es un indicador clave. Un deudor que ha presentado incidentes en procedimientos anteriores tiene una probabilidad significativamente mayor de hacerlo en el actual. Esta información, que no siempre consta en el data tape del servicer, solo se obtiene con un análisis detallado del expediente judicial.
Lo que esta guía no cubre: El análisis del riesgo de retracto de crédito litigioso (art. 1.535 del Código Civil), la viabilidad de una dación en pago negociada, o la estrategia procesal óptima en función de la fase del procedimiento son cuestiones que requieren un análisis jurídico especializado caso por caso.
🏠 BLOQUE 3: SITUACIÓN POSESORIA DEL ACTIVO
3.1. Ocupación vs. arrendamiento: dos regímenes jurídicos distintos
La situación posesoria del activo es uno de los factores que más incertidumbre genera en el inversor privado. Pero es fundamental distinguir entre dos situaciones jurídicamente muy diferentes:
- Ocupación sin título (precario): El ocupante no tiene contrato de alquiler ni título alguno que justifique su presencia. Se resuelve vía desahucio por precario, con plazos típicos de 6-12 meses en la mayoría de juzgados españoles.
- Arrendamiento vigente: Existe un contrato de alquiler. Si el contrato es anterior a la hipoteca y está inscrito en el Registro, el inquilino tiene derecho a permanecer en el inmueble hasta la finalización del contrato (art. 13 de la Ley de Arrendamientos Urbanos). Esto puede alargar el horizonte de recuperación del activo a 5-7 años.
3.2. La verificación de la oponibilidad del arrendamiento
No basta con que el deudor presente un contrato de alquiler fechado con anterioridad a la hipoteca. Para que el arrendamiento sea oponible al adquirente del crédito, deben cumplirse acumulativamente los siguientes requisitos:
- El contrato debe ser anterior a la constitución de la hipoteca.
- El contrato debe estar inscrito en el Registro de la Propiedad.
- La fianza debe estar depositada en el organismo autonómico correspondiente (en Andalucía, el IVIMA o la Junta de Andalucía, según la normativa vigente).
En nuestra práctica, hemos detectado que más del 70% de los contratos de alquiler presentados por deudores en procedimientos de ejecución no cumplen los tres requisitos simultáneamente. La mayoría no están inscritos, y una proporción significativa presenta indicios de backdating (fecha falsa anterior a la hipoteca).
La detección de backdating requiere un análisis forense que cruce la fecha del contrato con el empadronamiento del inquilino, los recibos bancarios del pago del alquiler, y las altas de suministros (agua, luz, gas). Este cruce de información es lo que permite distinguir un arrendamiento legítimo de uno simulado.
Lo que esta guía no cubre: La estrategia de negociación extrajudicial con ocupantes, los incentivos económicos para la entrega voluntaria de llaves, o el análisis de la solvencia del inquilino en caso de arrendamiento oponible son cuestiones que requieren un enfoque operativo específico.
💰 BLOQUE 4: COSTES OCULTOS Y FISCALIDAD
4.1. El precio de compra es solo una parte del coste total
Uno de los errores más frecuentes del inversor privado es modelizar la operación tomando como coste total únicamente el precio de adquisición del crédito. La realidad es que entre el precio de compra y la recuperación efectiva del activo existen múltiples costes que deben cuantificarse con precisión:
- Costes procesales: Honorarios de procurador y abogado, tasas judiciales, costes de subasta, y posibles incidentes procesales.
- Costes de toma de posesión: Cerrajería, cambio de cerraduras, posibles obras de reparación inmediata, y costes de desahucio si el activo está ocupado.
- Costes de mantenimiento: IBI, comunidad de propietarios, seguros, y suministros durante el periodo de recuperación del activo.
- Costes de reforma y comercialización: Si la estrategia es la venta del activo, deben incluirse los costes de reforma, honorarios de agencia, y plusvalía municipal.
4.2. La fiscalidad de la cesión de crédito
El tratamiento fiscal de la adquisición de un crédito hipotecario judicializado difiere significativamente del de la compraventa de un inmueble. Es fundamental distinguir dos momentos impositivos:
- La cesión del crédito: Está sujeta a Impuesto de Transmisiones Patrimoniales (ITP), no a IVA. El tipo aplicable varía según la Comunidad Autónoma (habitualmente entre el 6% y el 10%). La base imponible es el precio efectivamente pagado por el crédito, no el nominal de la deuda.
- La adjudicación del inmueble: Tras la ejecución hipotecaria, la adjudicación del inmueble al acreedor puede estar sujeta a Actos Jurídicos Documentados (AJD), con tipos entre el 0,5% y el 1,5% según la Comunidad Autónoma.
Una modelización fiscal incorrecta puede generar sorpresas significativas en el closing. En nuestra experiencia, hemos visto operaciones donde el coste fiscal no previsto superaba el 12% del precio de adquisición, erosionando por completo el margen de seguridad inicial.
Lo que esta guía no cubre: La estructuración fiscal óptima mediante vehículos SPV, el tratamiento del IVA en activos comerciales, o las implicaciones fiscales para inversores no residentes son cuestiones que requieren asesoramiento fiscal especializado.
📊 BLOQUE 5: MODELIZACIÓN DE PLAZOS Y ESCENARIOS DE ESTRÉS
5.1. La importancia del análisis de sensibilidad
Una due diligence rigurosa no se limita a identificar riesgos: los cuantifica y los incorpora en un modelo financiero que permita evaluar la rentabilidad de la operación bajo distintos escenarios. El error más común es modelizar únicamente el escenario base, asumiendo que todo transcurrirá según lo previsto.
La realidad operativa demuestra que los imprevistos no son la excepción, son la norma. Plazos procesales que se duplican, cargas ocultas que aparecen tras la adjudicación, ocupantes que se resisten a la entrega del activo, o caídas del valor de mercado durante el periodo de recuperación. Todos estos factores deben incorporarse en el modelo mediante un análisis de sensibilidad.
5.2. Escenarios que debemos modelizar
Recomendamos modelizar al menos tres escenarios:
- Escenario base: Plazos y costes según lo previsto en la due diligence.
- Escenario adverso: Plazos procesales un 50% superiores a los estimados, aparición de cargas ocultas por un valor del 10% del precio de adquisición, y caída del valor de mercado del 10%.
- Escenario de estrés extremo: Duplicación de plazos, aparición de un arrendamiento oponible con 5 años de duración, y caída del valor de mercado del 20%.
Si la operación sigue siendo rentable en el escenario de estrés extremo, es una operación sólida. Si solo es rentable en el escenario base, es una operación especulativa.
Lo que esta guía no cubre: La construcción del modelo financiero completo, la incorporación de la estructura de honorarios de intermediación, o el cálculo de la TIR ajustada al riesgo son cuestiones que requieren un análisis financiero especializado.
🎯 CONCLUSIÓN: LA COMPLEJIDAD EXIGE EQUIPO ESPECIALIZADO
La adquisición de un crédito hipotecario judicializado es una operación técnica compleja que requiere la concurrencia de múltiples capacidades: jurídica, registral, procesal, urbanística, fiscal y financiera. Ningún inversor privado, por muy experimentado que sea en el mercado inmobiliario tradicional, puede abordar esta operación con éxito basándose únicamente en su intuición o en una lectura superficial del data tape.
Los cinco bloques que hemos descrito en esta guía —verificación registral, análisis procesal, situación posesoria, costes ocultos y modelización de escenarios— son solo la estructura base de una due diligence rigurosa. Cada uno de ellos contiene sub-bloques de análisis que, en su conjunto, conforman un proceso de auditoría que requiere semanas de trabajo especializado.
En un mercado donde el acceso a la información es relativamente sencillo, pero la capacidad de interpretarla correctamente es escasa, la verdadera ventaja competitiva no reside en encontrar la operación, sino en saber filtrarla, analizarla y gestionarla con rigor institucional.
Esa es la diferencia entre una operación rentable y una pérdida de capital. Y esa es la razón por la que, en nuestra experiencia, los inversores que obtienen mejores resultados no son los que más operaciones cierran, sino los que más operaciones descartan tras una due diligence rigurosa.