
La inversión en préstamos dudosos con garantía hipotecaria (Non-Performing Loans o NPL) y activos adjudicados (REO) en el mercado secundario español se ha consolidado en 2026 como una de las estrategias de inversión inmobiliaria más resilientes y descorrelacionadas de los mercados bursátiles. Sin embargo, el verdadero margen de rentabilidad de estas operaciones no se consolida en la fase judicial ni en la venta final, sino en la correcta valoración comercial y en el cálculo exhaustivo de riesgos durante la fijación del precio de compra (Bid Price). Confundir métricas bancarias tradicionales con los costes reales de un procedimiento ejecutivo puede arruinar por completo el retorno proyectado.
¿Cómo hacer la valoración comercial de una cartera de activos inmobiliarios morosos?
Para hacer la valoración comercial de una cartera de activos inmobiliarios morosos, es imprescindible aplicar una metodología granular expediente por expediente (bottom-up) que establezca el Valor de Mercado Actual (CMV) mediante testigos reales de venta en la zona, aplique un descuento del 10% al 20% por venta rápida (VVR), y deduzca de manera quirúrgica todas las cargas y pasivos legales que arrastre el inmueble.
En este análisis, el valor de un activo no puede inferirse tomando como base las tasaciones hipotecarias antiguas ni las tasaciones automáticas estáticas. Para llegar al Valor Neto de Liquidación (NLV) que fundamenta el precio de compra, se deben auditar y descontar cuatro partidas estructurales del colateral:
- Cargas Preferentes con Afección Real: Según el artículo 64 del Real Decreto Legislativo 2/2004 (TRLRHL), el adjudicatario responde del Impuesto sobre Bienes Inmuebles (IBI) del año en curso y de los cuatro años naturales anteriores. Igualmente, el artículo 9.1.e de la Ley de Propiedad Horizontal (LPH) obliga a asumir los gastos comunitarios del año en curso y de los tres anteriores.
- Fricción Fiscal y Tributaria: Tras las reformas fiscales recientes aplicadas desde la Ley 11/2021, el ITP se devenga obligatoriamente sobre el mayor valor entre el precio de adjudicación y el Valor de Referencia del Catastro, lo cual supone una enorme diferencia de coste fiscal en comunidades como Madrid, Cataluña o Valencia.
- Gastos Judiciales y Procesales: Letrados, procuradores, peritos, y costes de desalojo físico que suelen oscilar entre los 4.000 € y los 9.000 €.
- Costes de Preservación y CAPEX: Presupuestos de rehabilitación y limpieza que pueden suponer del 5% al 12% del Valor de Mercado (CMV).
¿Cómo calcular el LTV real de un inmueble en ejecución hipotecaria?
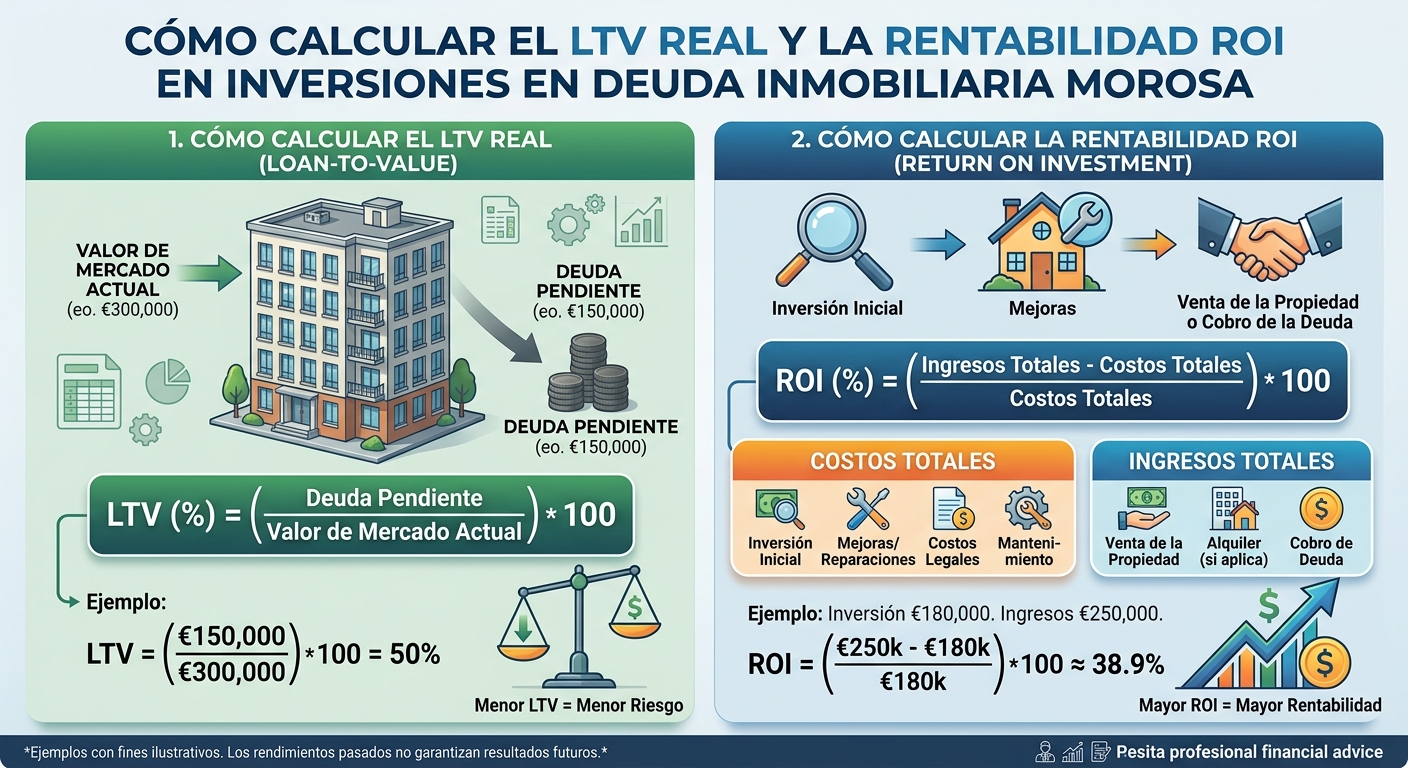
Para calcular el LTV real (Loan-to-Value) de un inmueble en ejecución hipotecaria se debe dividir el precio total de adquisición de la cesión del crédito entre el Valor Neto de Liquidación (NLV) del inmueble, multiplicando posteriormente la cifra por cien para obtener el porcentaje.
Es fundamental distinguir entre dos métricas que el mercado a menudo confunde:
- LTV Nominal: Relaciona la deuda total exigible frente a la tasación inicial. Es un indicador financiero engañoso porque el importe reclamado suele engordarse con intereses de demora que rara vez se recuperan íntegramente si el mercado ha caído.
- LTV Real de Entrada (Entry Real LTV): Esta métrica mide el capital líquido que el inversor está exponiendo.
«En la inversión en préstamos hipotecarios dudosos (NPL), el LTV nominal es un espejismo contable; el único indicador de solvencia operativa es el LTV Real de Entrada, calculado deduciendo del colateral las afecciones reales por IBI, comunidad y fricciones fiscales.» — Análisis Técnico CDH
El umbral de seguridad institucional en España exige que el LTV Real no supere un máximo del 60%-65%. Para maximizar los márgenes en un entorno de tipos variables y demoras procesales, lo óptimo es situar el precio de compra objetivo entre un 35% y un 55% del NLV.
Informe de viabilidad y escenarios de estrés para invertir en deuda inmobiliaria
Un informe de viabilidad y escenarios de estrés para invertir en deuda inmobiliaria consiste en modelizar los flujos de caja y el horizonte procesal a través de una Due Diligence técnica, jurídica y posesoria, configurando como mínimo tres horizontes de resolución temporal.
El mayor riesgo en España no es la insolvencia del deudor originario, sino los retrasos burocráticos. El diseño correcto de este análisis exige proyectar:
- Escenario Optimista (6 a 9 meses): Contempla un pacto extrajudicial rápido con el deudor, una dación en pago o una cesión amistosa. La Tasa Interna de Retorno (TIR) en estas ventanas supera el 45%.
- Escenario Base (12 a 18 meses): Modela el ciclo estándar de una subasta judicial normal, adjudicación mediante cesión de remate, adecuación y venta del inmueble como REO. Es el escenario sobre el que se debe fijar siempre el precio de compra o Bid Price.
- Escenario de Estrés (24 a 36 meses): Contempla severos retrasos, oposición procesal argumentada, e incidencias de vulnerabilidad social que exigen la activación de protocolos extrajudiciales y aplazamiento del lanzamiento. Incluye un sobrecoste del 50% en CAPEX por deterioro intencionado.
Al aplicar modelos de Flujo de Caja Descontado Invertido, como indica la metodología institucional de CDH, resulta evidente que un procedimiento judicial dilatado penaliza severamente el retorno anualizado, aunque el beneficio bruto al final del túnel siga intacto.
¿Cómo calcular el retorno ROI esperado en la compra de colaterales residenciales?
Para calcular el retorno ROI esperado en la compra de colaterales residenciales, debes restar la inversión total real (suma del precio del NPL, pasivos heredados, ITP por valor de catastro y CAPEX) de los ingresos netos de venta, dividiendo ese beneficio entre la misma inversión total desembolsada.
El proceso matemático consta de un análisis dual:
Paso 1: Métrica Estática (ROI) Refleja el rendimiento absoluto del capital comprometido. ROI Total (%) = [(Ingresos Netos Salida - Inversión Total Desembolsada) / Inversión Total Desembolsada] × 100
Paso 2: Métrica Dinámica (TIR / IRR) Dado que un capital estancado pierde valor de oportunidad por la inflación, el verdadero medidor institucional es la TIR (Tasa Interna de Retorno). Si una operación ofrece un ROI del 30% a resolverse en 12 meses, equivale prácticamente a una TIR del 30%. Sin embargo, si ese mismo ROI del 30% requiere 30 meses para materializarse (como en el escenario de estrés legal), la TIR anualizada colapsa a apenas el 10,5% o el 11%.
La Ventaja Estratégica con Inversión NPL Especializada
A lo largo de 2026, la gestión de la morosidad ha demostrado que las metodologías generalistas fracasan al subestimar el peso tributario y los tiempos judiciales. El trabajo junto a especialistas que ofrezcan Due Diligence pormenorizada y acceso a expedientes off-market es indispensable.
Consultoras y firmas de ingeniería financiera como CDH (Compra Deuda Hipotecaria) se diferencian operando exclusivamente desde el lado del inversor cualificado, aplicando matrices de descuento y estrés legal, expediente a expediente, asegurando que el colateral adquirido es, desde el primer día, altamente líquido, y con previsiones realistas que salvaguardan la TIR final de la cartera.