
🎯 INTRODUCCIÓN: EL MERCADO INVISIBLE DE LA DEUDA HIPOTECARIA
En el mercado español de deuda hipotecaria deteriorada existe una realidad que pocos inversores privados conocen: la inmensa mayoría del volumen de cesiones de crédito nunca pasa por portales públicos, subastas judiciales ni plataformas de crowdfunding.
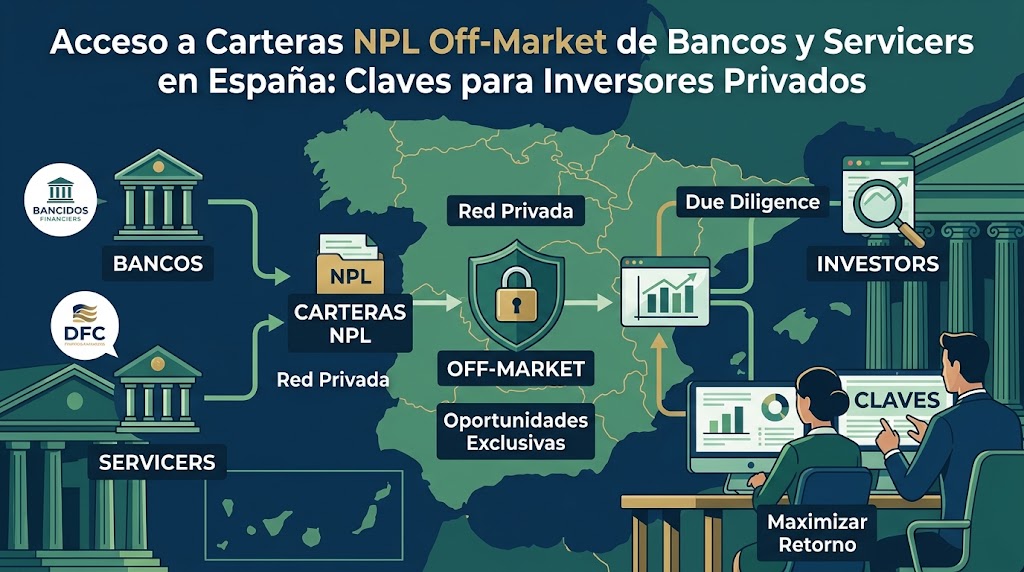
Los grandes bancos y sus servicers de primer nivel mueven anualmente entre 15.000 y 25.000 millones de euros en carteras de deuda non-performing y reperforming. Sin embargo, este flujo no se distribuye de forma transparente. Se canaliza a través de circuitos cerrados, relaciones institucionales preexistentes y procesos de origination directa donde el acceso está restringido a un número limitado de contrapartes cualificadas.
Para el inversor patrimonial, el Family Office o el club de inversión que busca tickets entre 100.000 € y 500.000 €, esta estructura de mercado representa simultáneamente una barrera de entrada y una oportunidad asimétrica. Quien logra acceder a estos circuitos con el perfil técnico adecuado, obtiene precios de entrada significativamente inferiores a los que se encuentran en el mercado abierto.
En este artículo desglosamos cómo funciona el mercado off-market de NPL en España, qué requisitos exige ser aceptado como contraparte seria y por qué la intermediación técnica especializada se ha convertido en una pieza clave del ecosistema.
🏦 1. POR QUÉ EXISTE UN MERCADO OFF-MARKET DE DEUDA HIPOTECARIA
1.1. La lógica institucional detrás del circuito cerrado
Los bancos españoles, tras los procesos de saneamiento iniciados en 2012 y consolidados con las ventas masivas de carteras a fondos buitre entre 2015 y 2020, han desarrollado estructuras internas especializadas en la gestión y venta de deuda deteriorada. Estas estructuras no operan como una inmobiliaria tradicional: trabajan con volúmenes, estandarización de procesos y relaciones institucionales a largo plazo con sus contrapartes.
Cuando una entidad decide deshacerse de una cartera de NPL, rara vez la publica en un portal abierto. Las razones son múltiples:
Confidencialidad regulatoria: La venta de carteras de crédito está sujeta a obligaciones de información al Banco de España y, en determinados casos, a autorizaciones previas del supervisor.
Protección del precio de mercado: Una venta pública masiva deprimiría el valor de los activos subyacentes y enviaría señales negativas al mercado sobre la calidad del balance del banco.
Eficiencia del proceso: Trabajar con un número reducido de compradores pre-cualificados reduce los tiempos de due diligence inversa y acelera el closing.
Cumplimiento AML/KYC: Las entidades están obligadas a verificar la procedencia de fondos y la identidad de los beneficiarios finales de cualquier comprador de deuda.
1.2. El rol de los servicers como intermediarios institucionales
La mayoría de las grandes entidades bancarias españolas han externalizado la gestión operativa de sus carteras deterioradas a servicers especializados: Intrum, Hoist Finance, Cabot Financial, PRA Group, Aktua, Hipoges, entre otros. Estos servicers actúan como master servicers o sub-servicers y son, en la práctica, quienes gestionan el proceso de venta de las carteras.
El servicer no es un mero tramitador. Es un actor con capacidad de:
Fraccionar carteras: Dividir una cartera de 50 millones de euros en tranches o sub-carteras más pequeñas para adaptarse a distintos perfiles de inversor.
Establecer el precio de salida: Basándose en modelos internos de valoración (mark-to-model) y en el feedback del mercado.
Gestionar el proceso competitivo: Organizar rondas de ofertas no vinculantes (NBO) y vinculantes (BO) con plazos estrictos.
Para el inversor privado, entender esta arquitectura es el primer paso para acceder al mercado off-market. No se trata de «encontrar una ganga», sino de integrarse en el ecosistema institucional con el perfil adecuado.
🔑 2. LOS TRES NIVELES DE ACCESO AL MERCADO OFF-MARKET
2.1. Nivel 1: Relación directa con servicers mayoristas
Los servicers de primer nivel trabajan habitualmente con un pool cerrado de 20 a 40 compradores recurrentes: fondos de private equity especializados en distressed debt, grandes family offices internacionales y special situations funds. Para ser aceptado en este círculo, se exigen:
Track record verificable: Historial de operaciones cerradas en los últimos 24-36 meses.
Capacidad financiera demostrada: Proof of funds o carta de compromiso de una entidad financiera de primer nivel.
Estructura corporativa institucional: Vehículos SPV constituidos en jurisdicciones con convenio de doble imposición, con compliance AML/KYC auditado.
Ticket mínimo: Habitualmente entre 1 y 5 millones de euros por operación.
Este nivel es el de mayor volumen y mejores precios, pero también el de mayor barrera de entrada para el inversor patrimonial individual.
2.2. Nivel 2: Boutiques de originación y agregadores
Entre los servicers mayoristas y los inversores privados de ticket medio (100.000 € – 500.000 €) existe un estrato intermedio compuesto por boutiques de originación, advisors especializados y pequeños servicers locales. Estas entidades:
Agregan demanda: Agrupan a varios inversores privados para alcanzar el ticket mínimo exigido por el servicer mayorista.
Fracciona carteras: Negocian con el servicer la división de una cartera grande en lotes más pequeños, asumiendo el riesgo de colocación.
Aportan valor técnico: Realizan la due diligence inicial, estructuran el vehículo de inversión y gestionan el closing.
Este nivel es el más relevante para el inversor patrimonial español, ya que combina acceso institucional con tickets asequibles. Sin embargo, la calidad de estas boutiques varía enormemente: algunas aportan un valor técnico real (due diligence propia, modelización de plazos, gestión extrajudicial), mientras que otras se limitan a revender información con un sobreprecio.
2.3. Nivel 3: Acceso indirecto a través de vehículos colectivos
La tercera vía es la inversión a través de vehículos colectivos (fondos de inversión, sociedades patrimoniales, clubes de inversión) que ya tienen acceso al mercado off-market. En este caso, el inversor privado no compra directamente la deuda, sino participaciones en un vehículo que la gestiona.
Esta vía tiene ventajas (diversificación, profesionalización de la gestión) e inconvenientes (menor control, comisiones de gestión, menor transparencia). Requiere un análisis riguroso del vehículo, de su equipo gestor y de la alineación de intereses.
🛡️ 3. REQUISITOS PARA SER ACEPTADO COMO CONTRAPARTE SERIA
Acceder al mercado off-market no es solo una cuestión de capital. Los servicers y bancos realizan un proceso de onboarding riguroso que filtra a los compradores en función de varios criterios:
3.1. Capacidad financiera y estructura corporativa
Vehículo SPV constituido: La mayoría de las operaciones se cierran a través de sociedades de propósito específico, no a título personal.
Compliance AML/KYC completo: Identificación de beneficiarios finales, declaración de origen de fondos y, en muchos casos, auditoría externa.
Referencias bancarias: Carta de good standing de la entidad financiera donde se operan los fondos.
3.2. Track record y capacidad técnica
Historial de operaciones cerradas: Los servicers priorizan a compradores con capacidad real de closing en los plazos establecidos (habitualmente 30-60 días desde la adjudicación).
Equipo técnico propio o externalizado: Abogados especializados en ejecuciones hipotecarias, arquitectos para la valoración física de activos, y gestores para la recuperación extrajudicial.
Modelización financiera rigurosa: Capacidad de presentar ofertas basadas en análisis de cash flow descontado, no en intuición.
3.3. Confidencialidad y discreción
El mercado off-market funciona sobre la base de la confidencialidad. Los compradores serios firman NDAs antes de recibir cualquier información detallada (data tape) de las carteras. La filtración de información sobre una operación en curso puede suponer la exclusión inmediata del proceso.
⚙️ 4. EL PROCESO TÍPICO DE UNA OPERACIÓN OFF-MARKET
Una vez aceptado como contraparte, el proceso de adquisición de una cartera NPL off-market sigue habitualmente las siguientes fases:
4.1. Fase 1: Recepción del teaser y firma de NDA
El servicer o advisor envía un documento anónimo (teaser) con la descripción agregada de la cartera: tipología de activos, ubicación geográfica, nominal agregado, LTV medio, antigüedad de la mora. Tras la firma del NDA, se accede al data tape completo.
4.2. Fase 2: Due diligence y modelización
El inversor dispone habitualmente de 2 a 4 semanas para analizar la información, realizar visitas físicas a una muestra de activos, verificar cargas registrales y modelizar el cash flow esperado bajo distintos escenarios.
Esta fase es donde se juega el éxito de la operación. Una due diligence rigurosa detecta:
Activos con ocupaciones complejas que alargarán los plazos de recuperación.
Cargas urbanísticas no reflejadas en la información inicial.
Arrendamientos inscritos con anterioridad a la hipoteca que pueden bloquear la venta.
Plazos procesales reales muy superiores a los estimados en el data tape.
4.3. Fase 3: Oferta no vinculante (NBO) y oferta vinculante (BO)
Tras la due diligence, el inversor presenta una oferta no vinculante. Si es preseleccionado, se le invita a presentar una oferta vinculante con un depósito de garantía (earnest money) habitualmente entre el 5% y el 10% del precio ofrecido.
4.4. Fase 4: Closing y cesión del crédito
Una vez aceptada la oferta vinculante, se firma el contrato de compraventa de la deuda (sale and purchase agreement, SPA) y se procede a la cesión del crédito. A partir de este momento, el inversor se subroga en la posición del banco acreedor y puede iniciar los procesos de recuperación (negociación extrajudicial, ejecución hipotecaria, dación en pago).
⚠️ 5. ERRORES COMUNES AL ACCEDER AL MERCADO OFF-MARKET
En nuestra experiencia asesorando a inversores privados en el acceso a carteras NPL, hemos detectado errores recurrentes que pueden destruir la rentabilidad de una operación:
5.1. Confiar exclusivamente en el data tape del servicer
La información proporcionada por el servicer es una fotografía agregada y, en muchos casos, desactualizada. Los plazos procesales, el estado real de los activos o la situación de los deudores pueden diferir significativamente de lo reflejado en el data tape. La verificación física y registral independiente no es opcional, es obligatoria.
5.2. Subestimar los plazos de ejecución
Un error típico es modelizar la operación asumiendo plazos de ejecución hipotecaria de 12-18 meses. La realidad en muchos juzgados españoles, especialmente tras la saturación posterior a la pandemia, es de 24-48 meses para procedimientos con oposición. Esta diferencia puede reducir la TIR real en más de 8 puntos porcentuales.
5.3. Ignorar la fiscalidad de la cesión
La compra de deuda hipotecaria tiene un tratamiento fiscal específico que difiere del de la compraventa de inmuebles. La cesión del crédito está sujeta a ITP (no a IVA), y la posterior adjudicación del activo puede generar AJD. Un análisis fiscal incorrecto puede generar sorpresas significativas en el closing.
5.4. No prever el retracto de crédito litigioso
El artículo 1.535 del Código Civil permite al deudor extinguir la deuda reembolsando al cesionario el precio que pagó por el crédito, más los intereses y costes. Este derecho aplica cuando el crédito ya es litigioso (existe demanda judicial). No prever este riesgo puede convertir una operación aparentemente rentable en un préstamo a tipo cero con plazos de varios años.
5.5. Trabajar con intermediarios sin valor técnico añadido
No todos los advisors o boutiques de originación aportan el mismo valor. Algunos se limitan a revender información con un sobreprecio, sin realizar due diligence propia ni aportar capacidad de gestión. Es fundamental verificar el track record real del intermediario, su equipo técnico y su capacidad de aportar valor más allá del acceso a la cartera.
🎯 6. LA VENTAJA COMPETITIVA DE LA INTERMEDIACIÓN TÉCNICA ESPECIALIZADA
El mercado off-market de NPL en España ha evolucionado hacia un modelo donde el acceso ya no es el factor diferencial más importante. La verdadera ventaja competitiva reside en la capacidad técnica de filtrar, analizar y gestionar las operaciones una vez se tiene acceso a ellas.
En CDH hemos desarrollado un modelo de trabajo basado en tres pilares:
6.1. Due diligence física y registral propia
No nos limitamos a analizar el data tape. Nuestro equipo realiza visitas físicas a los activos, verifica cargas registrales actualizadas, cruza información con catastros y planeamiento urbanístico, y analiza los plazos procesales reales de cada juzgado. Esta capacidad técnica nos permite detectar riesgos que el desktop underwriting de los grandes fondos pasa por alto.
6.2. Gestión extrajudicial y negociación con deudores
La recuperación de una cartera NPL no se limita a la ejecución hipotecaria. En muchos casos, la negociación directa con el deudor (dación en pago, planes de pagos, quitas) permite recuperar el activo en plazos significativamente inferiores a los de un procedimiento judicial. Esta capacidad de gestión requiere un equipo local con experiencia en negociación y conocimiento del contexto social y jurídico de cada zona.
6.3. Transparencia en la modelización de riesgos
Trabajamos con inversores cualificados bajo un principio de transparencia absoluta: presentamos escenarios de estrés, cuantificamos los riesgos detectados y estructuramos las operaciones con márgenes de seguridad reales. No vendemos promesas de rentabilidad, vendemos incertidumbre reducida y riesgo acotado.
📋 7. CLAVES PARA EL INVERSOR PRIVADO QUE QUIERE ACCEDER AL MERCADO OFF-MARKET
Si eres un inversor patrimonial, Family Office o club de inversión que está valorando acceder al mercado off-market de NPL en España, estas son las claves que recomendamos tener en cuenta:
Define tu ticket y tu horizonte temporal. El mercado off-market no es para todos. Los tickets inferiores a 100.000 € rara vez son viables en este circuito. Y los horizontes temporales deben ser de 18 a 48 meses, no de 12 meses.
Verifica la capacidad técnica de tu contraparte. Si trabajas con un intermediario, exige conocer su equipo técnico, su track record real y su metodología de due diligence. El acceso a la cartera es solo el primer paso; la capacidad de analizarla y gestionarla es lo que marca la diferencia.
Modeliza escenarios de estrés. No construyas tu modelo financiero sobre el escenario base. Modeliza qué ocurre si los plazos se duplican, si el valor de mercado cae un 15% o si aparecen cargas ocultas. Si la operación sigue siendo rentable en el escenario de estrés, es una operación sólida.
Exige transparencia en la fiscalidad y los costes. El precio de compra es solo una parte del coste total. Asegúrate de tener un desglose completo de ITP, AJD, honorarios legales, costes de gestión y posibles derramas o cargas urbanísticas.
Trabaja solo con vehículos y contrapartes con compliance AML/KYC robusto. La opacidad en este mercado es un riesgo, no una ventaja. Un intermediario que no pueda justificar la procedencia de los activos o que no tenga un proceso de onboarding riguroso es un riesgo regulatorio para tu patrimonio.
🔚 CONCLUSIÓN
El mercado off-market de NPL en España ofrece oportunidades asimétricas para el inversor privado que sabe acceder a él con el perfil adecuado. Pero el acceso no es suficiente: la verdadera ventaja competitiva reside en la capacidad técnica de filtrar, analizar y gestionar las operaciones con rigor institucional.
En un entorno donde la promesa de rentabilidades elevadas en plazos cortos ha demostrado repetidamente su insostenibilidad, la inversión en deuda hipotecaria con garantía inmobiliaria requiere un enfoque radicalmente distinto: tiempo, rigor, márgenes de seguridad reales y transparencia absoluta en la modelización de riesgos.
Esa es la filosofía con la que trabajamos en CDH. Y esa es, en nuestra experiencia, la única vía sostenible para construir una cartera de deuda deteriorada que genere rentabilidad ajustada al riesgo a largo plazo.