
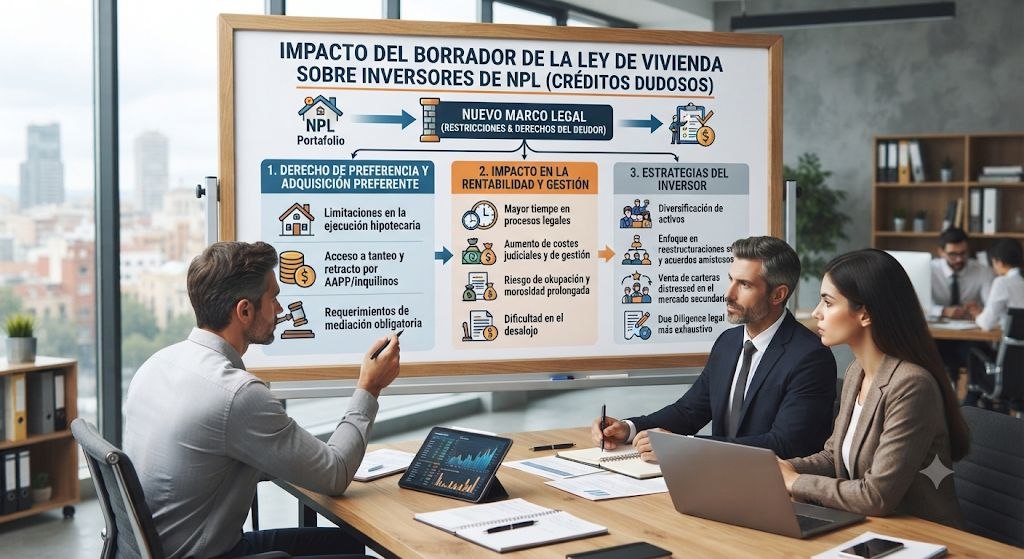
📝 En el equipo de CDH analizamos las consecuencias del nuevo decreto de vivienda para los NPL y el impacto regulatorio en colaterales hipotecarios.
Análisis técnico del borrador de decreto de vivienda y su impacto en la rentabilidad, los plazos de recuperación y la modelización de carteras NPL y REO en España.
EL FIN DEL MODELO «COMPRAR DESCUENTO Y EJECUTAR»
El mercado español de deuda hipotecaria deteriorada (NPL) y de activos adjudicados (REO) se enfrenta a un cambio de régimen material. El reciente borrador de real decreto-ley en materia de vivienda introduce un conjunto de medidas que obligan a replantear las tesis de inversión tradicionales.
Durante la última década, el modelo de retorno para el inversor institucional se basaba en una premisa sencilla: adquirir deuda a un descuento significativo sobre el nominal o el valor de mercado, y materializar ese descuento mediante la ejecución de la garantía o la venta del activo.
Sin embargo, en nuestra experiencia analizando carteras distressed, este enfoque ya no es viable. La nueva normativa introduce un triple efecto restrictivo: un techo legal al recovery, una extensión estructural de los plazos procesales y una compresión del valor de explotación del activo.
A continuación, desglosamos las claves técnicas que todo comprador y gestor de NPL debe integrar en sus modelos de pricing y due diligence.
⚖️ 1. EL «GAME CHANGER»: EL NUEVO ARTÍCULO 1535 BIS DEL CÓDIGO CIVIL
La disposición más crítica para el mercado de deuda hipotecaria es la introducción del nuevo artículo 1535 bis. Este precepto reconoce al deudor el derecho a extinguir su deuda hipotecaria sobre vivienda habitual mediante el reembolso al cesionario del precio efectivamente satisfecho por la adquisición de ese crédito, incrementado con los intereses legales y los gastos justificados de cesión.
1.1. Impacto directo en la modelización financiera
Para el inversor de NPL, esta regla es demoledora si se consolida en su redacción actual. El modelo clásico de retorno asume que el descuento sobre el nominal se traduce en una ganancia de capital al recuperar el activo. El artículo 1535 bis convierte el precio de adquisición en una especie de cap de recovery (techo de recuperación) frente al deudor que decida ejercer el derecho.
En términos literales: el inversor podría perder la capacidad de materializar el descuento sobre el valor de mercado del colateral. Si el deudor tiene capacidad de pago y ejerce este derecho, la operación se reduce a un rendimiento equivalente al interés legal del dinero, una vez descontados los costes de servicing y las costas legales.
1.2. Ámbito de aplicación y riesgos operativos
El derecho se aplica cuando una entidad financiera cede créditos en bloque (incluyendo hipotecas sobre vivienda habitual) o cuando la cesión individualizada se realiza a una persona jurídica dedicada habitualmente a la adquisición de créditos.
Además, el borrador establece que el derecho es irrenunciable y se aplica independientemente de que el crédito sea litigioso o no. Esto neutraliza estrategias contractuales previas y obliga a los gestores a revisar exhaustivamente la metodología de asignación de precio en las cesiones en bloque, ya que una asignación mal documentada puede generar litigiosidad y suspensiones de plazos.
⏳ 2. EXTENSIÓN ESTRUCTURAL DE LOS PLAZOS DE RECUPERACIÓN
El borrador establece la suspensión de desahucios y lanzamientos de personas vulnerables sin alternativa habitacional hasta el 31 de diciembre de 2028.
2.1. El coste del tiempo en el modelo de TIR
La medida afecta a entidades dedicadas a adquirir inmuebles o carteras de préstamos impagados por un precio claramente inferior a su valor de tasación. Aunque la norma prevé revisiones anuales y un alzamiento automático a los tres años, el efecto práctico para el inversor institucional es una mayor probabilidad de demora estructural en la materialización del colateral.
En nuestra práctica, al modelizar escenarios de estrés, ya no podemos asumir plazos de ejecución hipotecaria estándar. La suspensión procesal incrementa directamente el carry cost (coste de mantenimiento, IBI, seguros, servicing) y acelera el deterioro físico del colateral, erosionando el valor terminal del activo.
3. COMPRESIÓN DEL VALOR DE SALIDA EN ACTIVOS REO
Para el inversor que adjudica inmuebles y pretende explotarlos en alquiler o venderlos, el borrador reduce drásticamente la flexibilidad operativa.
3.1. Límites a la renta y prórrogas forzosas
La modificación de la Ley de Arrendamientos Urbanos (LAU) introduce límites a la renta en zonas tensionadas, cierra las vías de rotación artificial mediante contratos temporales y establece prórrogas forzosas. La tesis de «comprar barato, reformar, alquilar a precio de mercado y rotar» queda seriamente condicionada.
3.2. Derechos de tanteo y retracto en ventas conjuntas
El refuerzo del derecho de tanteo y retracto del arrendatario (art. 25 LAU) introduce un riesgo de fragmentación en las ventas de carteras REO. En transmisiones conjuntas, la vivienda arrendada puede ser segregada de la cartera a un precio imputado inferior al valor de mercado standalone, rompiendo la economía de escala de la venta en bloque.
💰 4. LA PRESIÓN FISCAL Y EL COSTE DE MANTENIMIENTO
El borrador incrementa la carga fiscal y parasitaria del inversor, afectando directamente al flujo de caja neto.
- Recargos de IBI: Los ayuntamientos podrán establecer recargos de hasta el 50% (o 100% si la desocupación supera tres años) para inmuebles residenciales desocupados de manera permanente. Esto eleva el coste de mantener stock REO vacío.
- Definición de «Gran Tenedor»: Se refuerza la definición (más de 10 inmuebles o 1.500 m²), excluyendo a los inversores institucionales de las reducciones fiscales del IRPF diseñadas para pequeños arrendadores.
- Cambios en el régimen SOCIMI: Se introduce un gravamen especial del 25% sobre los beneficios no distribuidos derivados del arrendamiento de viviendas, obligando a las SOCIMI residenciales a reorientar sus portfolios hacia vivienda asequible para mantener la exención.
🛡️ 5. ADAPTACIÓN ESTRATÉGICA: EL NUEVO PERFIL DEL GESTOR NPL
Ante este nuevo escenario, la ventaja competitiva ya no reside en el acceso a la deuda barata, sino en la capacidad técnica de gestionar la complejidad regulatoria y operativa. En nuestra experiencia, los inversores que preservan su rentabilidad están aplicando los siguientes ajustes en sus modelos:
- Reclasificación de la cartera por tipología de vivienda: Diferenciar rigurosamente entre vivienda habitual y no habitual para cuantificar la exposición real al artículo 1535 bis.
- Incorporación de la «opción de reembolso» en el pricing: Modelizar el ejercicio del derecho de reembolso del deudor no como un riesgo remoto, sino como un escenario base en la valoración de créditos sobre vivienda habitual.
- Auditoría documental de las cesiones en bloque: Verificar que la asignación del precio global a cada crédito individual sea objetiva, verificable y esté perfectamente documentada para evitar litigiosidad futura.
- Estrés de plazos y carry costs: Asumir en el modelo financiero plazos de recuperación extendidos (hasta 36-48 meses) y presupuestar los recargos de IBI y costes de mantenimiento de activos vacíos.
- Pivotar hacia la gestión activa y la negociación extrajudicial: Dado que la vía judicial se alarga y se encarece, la capacidad de negociar planes de pagos, daciones en pago o quitas con el deudor se convierte en la principal palanca de creación de valor.
🔚 CONCLUSIÓN
El borrador de real decreto-ley representa un punto de inflexión para el mercado de NPL y REO en España. La inversión en deuda hipotecaria deteriorada deja de ser un juego de arbitraje financiero basado en el descuento de entrada, para convertirse en una actividad de gestión operativa, cumplimiento regulatorio y modelización de riesgos a largo plazo.
El inversor que ignore estas variables regulatorias en su due diligence y en su modelo de pricing se expone a que la rentabilidad esperada se diluya hasta el coste de capital, o incluso a resultados negativos. La clave del éxito en este nuevo ciclo no está en comprar más barato, sino en entender con mayor profundidad las reglas del juego que definirán la recuperación del activo.
📞 ¿NECESITAS EVALUAR EL IMPACTO REGULATORIO EN TU CARTERA?
Si gestionas patrimonio propio o de terceros y estás valorando la adquisición de carteras NPL o activos REO en el actual entorno regulatorio, en CDH podemos ayudarte a integrar estas nuevas variables en tu modelización financiera y en tu proceso de due diligence.
Escríbenos a inversores@comprardeudahipotecaria.com para mantener una conversación privada y confidencial sobre tu situación específica.