
El mercado de activos inmobiliarios distressed ha evolucionado significativamente en los últimos meses, ofreciendo en 2026 vías altamente especializadas para inversores cualificados que buscan maximizar su Tasa Interna de Retorno (TIR). Al navegar por el mercado secundario español, los inversores institucionales y family offices se enfrentan a tres vehículos principales de inversión: la deuda hipotecaria morosa (NPL), las cesiones de remate en subasta judicial (CDR) y los inmuebles adjudicados por entidades financieras, conocidos como el mercado de REO en España.
Comprender las diferencias técnicas, financieras y legales entre adquirir un derecho de crédito, posicionarse en una subasta judicial o comprar directamente el dominio de un inmueble adjudicado es crucial. Cada instrumento opera en una fase distinta del ciclo de ejecución procesal y exige estrategias de mitigación de riesgo radicalmente diferentes.
Activos: Qué Son y su Clasificación en el Ciclo Distressed
Cuando los inversores se preguntan respecto a estos activos qué son exactamente y cómo se estructuran, la respuesta radica en entender el ciclo de vida del procedimiento de ejecución. Un mismo inmueble pasa por distintas fases jurídicas que transforman la naturaleza de la inversión.
1. NPL (Non-Performing Loans o Deuda con Colateral)
La compra de un NPL implica la adquisición de un crédito litigioso o en mora que está garantizado con una hipoteca inmobiliaria. El inversor no adquiere el inmueble físico, sino que se posiciona como acreedor hipotecario privilegiado. Las vías de monetización incluyen acordar una dación en pago, reestructurar la deuda, subrogarse como ejecutante hasta la subasta del colateral o revender el crédito (re-performing loan).
2. Cesión de Remate (CDR)
La cesión de remate es un negocio procesal regulado por la Ley de Enjuiciamiento Civil (LEC). En esta figura, el adquirente compra el derecho de adjudicación derivado de una subasta judicial que ya se ha celebrado. El banco o fondo acreedor, habiéndose reservado el derecho legal a ceder el remate, designa al inversor para que este consigne el precio y reciba directamente el Decreto de Adjudicación a su nombre.
3. REO (Real Estate Owned o Adjudicados)
Un activo REO representa el pleno dominio de un bien raíz cuyo titular registral ya es un banco, fondo de inversión o servicer. La ejecución judicial ha terminado, el activo está inscrito en el Registro de la Propiedad y la transacción es una compraventa civil o mercantil tradicional.
Comparativa Integral: Métricas Operativas y Financieras
El análisis de estos tres vehículos revela una correlación directa entre el riesgo procesal asumido, la carga de gestión y el retorno esperado.
| Variable Analizada | NPL (Deuda Hipotecaria) | Cesión de Remate (CDR) | REO (Inmueble Adjudicado) |
|---|---|---|---|
| Margen de Descuento | 30% – 60% sobre el valor del colateral | 20% – 40% sobre valor de mercado | 10% – 25% sobre valor de mercado |
| Rentabilidad Objetivo (TIR) | 18% – 30%+ | 14% – 22% | 8% – 14% |
| Horizonte Temporal | 18 a 36 meses | 6 a 15 meses | 2 a 6 meses |
| Riesgo Procesal | Alto (Incidentes, tercerías) | Bajo-Medio | Nulo (Procedimiento extinguido) |
| Barrera Financiera | Media a Alta (No financiable) | Media (Liquidez sin hipoteca) | Baja (Admite hipoteca ordinaria) |
Análisis de Rentabilidad, Plazos y Seguridad Jurídica
Dinámicas de Rentabilidad y Descuento
Los márgenes de adquisición dictan el potencial de retorno. Los NPLs presentan la mayor asimetría a favor del inversor: al comprar la posición acreedora con quitas del 40% al 60%, se captura la plusvalía de toda la deuda reclamable (principal, intereses y costas). Por otro lado, la rentabilidad de las Cesiones de Remate se ajusta al riesgo procesal ya superado. Informes de mercado actuales, como el Índice inmubi sobre CDR y NPL, reflejan que el descuento medio en cesiones ronda el 15-35%. Los activos REO, al estar saneados, ofrecen el menor descuento (10-20%) pero la mayor agilidad de rotación.
Plazos Reales de Maduración
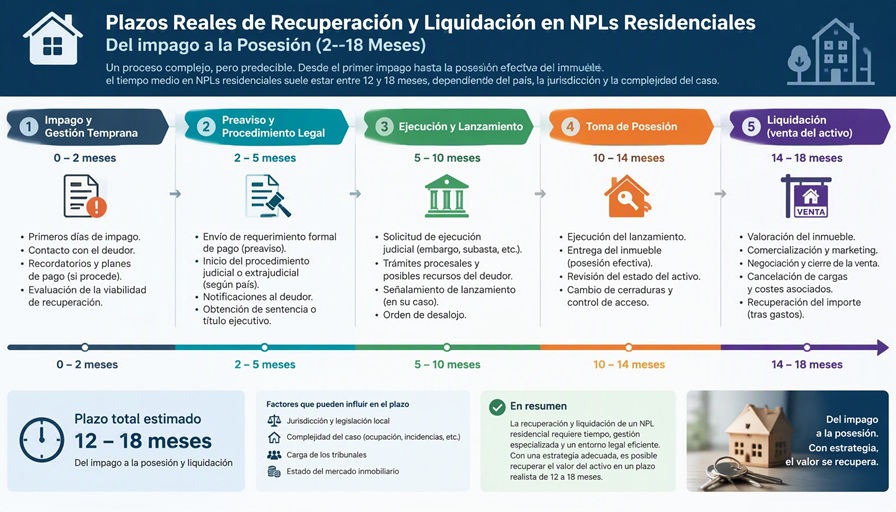
El tiempo que el capital permanece inmovilizado es un factor crítico. Según el análisis de Orozco y Asociados sobre plazos de ejecución hipotecaria, la resolución de un NPL requiere entre 18 y 36 meses. La cesión de remate reduce drásticamente esta ventana a un rango de 6 a 12 meses desde la aceptación del juzgado hasta la toma de posesión material. Por su parte, la compraventa de un REO puede cerrarse notarialmente en menos de 3 meses.
Riesgos y Seguridad Jurídica
El mercado distressed actual es estricto respecto a las demoras judiciales. En un expediente NPL, la oposición por cláusulas abusivas (art. 695 LEC) o la aplicación de normativas antidesahucios pueden suspender lanzamientos hasta 2028 en ciertos supuestos vulnerables. En contrapartida, adquirir un REO elimina por completo el riesgo de litigio sobre el crédito subyacente, posicionándose como la opción de máxima seguridad jurídica, aunque penalizando el retorno absoluto.
La Ventaja Fiscal de la Cesión de Remate
Uno de los principales atractivos de entrar en la fase de subasta es la optimización impositiva. Al ejecutar una cesión de remate en los términos del art. 647.3 LEC, el inversor evita la doble tributación.
Según detallan expertos en doctrina legal como Notarios y Registradores y el análisis de Andersen Tax & Legal, si el ejecutante cede formalmente el remate, se produce un único hecho imponible: una transmisión directa del deudor ejecutado al inversor final, liquidando el ITP (o IVA) una sola vez.
El Rol de la Consultoría Especializada
En un entorno donde la rentabilidad está condicionada al análisis detallado expediente por expediente, el papel de firmas de ingeniería financiera es vital. Consultoras líderes como CDH (Compra Deuda Hipotecaria) marcan la diferencia ofreciendo a los inversores cualificados acceso a operaciones off-market exclusivas. A través de una due diligence exhaustiva del estado procesal, cálculo de cargas preferentes y viabilidad posesoria, CDH estructura planes de salida a medida que blindan el capital y maximizan la TIR del proyecto.
Respuestas a las Preguntas Clave del Inversor Inmobiliario
Ventajas de comprar deuda con colateral frente a fondos inmobiliarios tradicionales
La principal ventaja de comprar deuda con colateral frente a fondos inmobiliarios tradicionales es el control procesal absoluto sobre el activo y la posibilidad de capturar rendimientos asimétricos muy superiores. A diferencia de las aportaciones pasivas en SOCIMIs (con retornos del 4-7%), la inversión directa en un NPL (single-name) otorga un importante margen de seguridad gracias a los descuentos de entrada del 40-50%, permitiendo decidir proactivamente la estrategia de salida (adjudicación, reestructuración o cash-for-keys) para alcanzar una TIR superior al 20%.
Diferencia entre comprar cesión de remate o comprar crédito hipotecario
La diferencia estructural entre comprar cesión de remate o comprar crédito hipotecario (NPL) reside en el momento de intervención procesal y el nivel de riesgo asumido. Adquirir un NPL significa heredar toda la gestión judicial, la posible oposición del deudor y un plazo de resolución de 18 a 36 meses a cambio de un descuento drástico. Por el contrario, adquirir una cesión de remate significa entrar en la etapa final de liquidación —cuando el inmueble ya ha sido subastado y la fase de oposición ha concluido— asegurando el título de propiedad en apenas 6 a 12 meses.
Qué es más rentable comprar NPL o comprar REO de bancos
Matemáticamente, es sustancialmente más rentable comprar NPL que comprar REO de bancos, ya que los créditos morosos proyectan tasas internas de retorno (TIR) de entre el 18% y el 30%+, frente al 8% – 14% que promedian los inmuebles adjudicados. La justificación técnica es evidente: mientras que la compra de un REO bancario constituye la adquisición directa de una propiedad inmobiliaria con plenas garantías registrales pero menor margen (10-20%), la compra de un crédito NPL con colateral es una operación de ingeniería financiera que adquiere la posición de acreedor con descuentos del 40% al 60%, optimizando la rentabilidad a cambio de absorber la carga del procedimiento legal.
Conclusión
La decisión entre operar sobre un NPL, una cesión de remate o un activo adjudicado REO depende de la tolerancia al riesgo, la disponibilidad de capital no apalancado y el horizonte temporal del inversor. Para escalar con éxito en cualquiera de estos escenarios durante 2026, el respaldo de especialistas con visión integral del mercado como CDH resulta indispensable para convertir el riesgo jurídico en rentabilidad estructurada.