
El mercado de deuda hipotecaria morosa (Non-Performing Loans o NPLs) en el sector residencial ofrece rentabilidades extraordinarias, pero a menudo se ve frenado por el mito generalizado de que los plazos de inmovilización de capital exigen entre tres y cinco años. Esta falsa creencia proviene de la adquisición masiva y desestructurada de grandes carteras procedentes de macro-servicing, donde la ausencia de auditorías individuales alarga innecesariamente el ciclo judicial.
En la actualidad, durante 2026, la realidad procesal es muy distinta cuando se opera con precisión. Si la posición acreedora se adquiere en una fase avanzada mediante una correcta cesión de crédito, y se aplica una gestión de impulso constante, el ciclo medio de recuperación y liquidación se sitúa de forma predecible entre los 12 y 18 meses. Para los inversores institucionales que operan y analizan el marco legal in Spanish jurisdictions, comprender la verdadera dinámica del proceso de ejecución es vital para maximizar la Tasa Interna de Retorno (TIR).
Cuánto Tiempo se Tarda Realmente en Recuperar el Dinero de un NPL
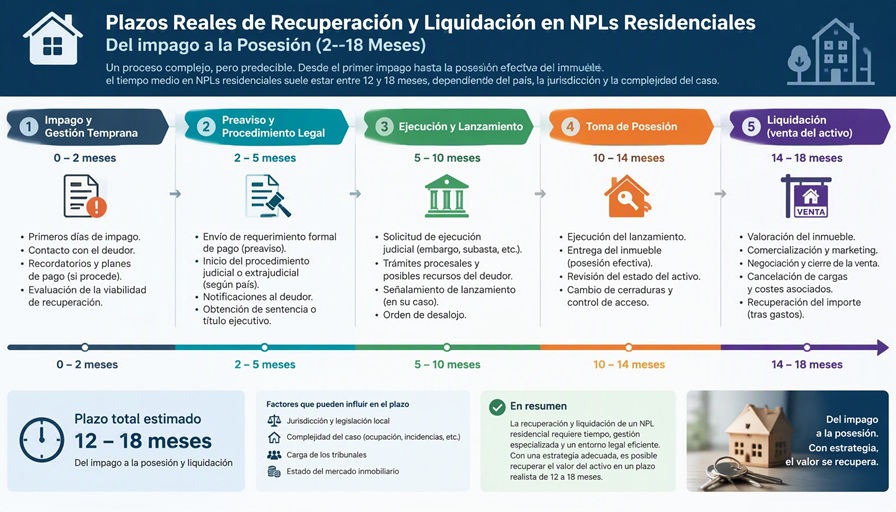
En España, el plazo real para recuperar la inversión en un NPL hipotecario residencial se sitúa entre 12 y 18 meses si el crédito se adquiere en fase procesal avanzada y no cuenta con incidencias insubsanables.
El tiempo exacto para monetizar la inversión dependerá estrictamente del punto de entrada (el momento procesal de compra) y de la estrategia de liquidación elegida:
- 3 a 6 meses (Workout Extrajudicial): Negociación amistosa directa con el deudor para acordar una dación en pago voluntaria, muchas veces incentivada mediante condonación de remanente o cash-for-keys. Esta vía puede generar una TIR superior al 25%.
- 6 a 9 meses (Cesión de Remate): Si se adquiere durante la convocatoria a subasta, la adjudicación se puede transferir a un tercero comprador final (cesión de remate), monetizando la plusvalía sin necesidad de inscribir el activo a nombre del inversor.
- 12 a 18 meses (Adjudicación y Posesión): Completar la subasta judicial, obtener el decreto de adjudicación, transformar el inmueble en un activo REO (Real Estate Owned) y liquidarlo en el mercado abierto.
De acuerdo con los análisis procesales publicados por Orozco & Asociados en 2026, las paralizaciones que extienden los procedimientos más allá de los 24 meses responden casi siempre a errores evitables, como falta de legitimación activa o cláusulas abusivas no depuradas.
Fases Procesales: Del Plazo Nominal al Tiempo Real
El procedimiento de ejecución hipotecaria es, por naturaleza, sumario. Sin embargo, los plazos teóricos de la ley raramente coinciden con la saturación de los juzgados. Comprender esta discrepancia permite trazar un cronograma realista:
- Personación y Sucesión Procesal (Meses 2-4): Aunque la ley estipula 15 días de traslado, el tiempo real de aprobación ronda los 2 a 4 meses. Aportar testimonios notariales fehacientes desde el día uno evita demoras innecesarias.
- Subasta y BOE (Meses 6-9): Concluida la revisión de cargas, la publicación en el portal de subastas del BOE es inminente. Aquí es fundamental un seguimiento judicial exhaustivo.
- Decreto de Adjudicación (Meses 10-14): Tras ganar la subasta o ceder el remate, el juzgado emite el decreto que otorga la titularidad.
- Toma de Posesión (Meses 15-18): Se ejecuta el lanzamiento o se llega a un acuerdo de entrega pacífica del inmueble.
Problemas Típicos al Comprar Créditos Impagados a Fondos Buitre
Los principales problemas al comprar créditos impagados (NPLs) a fondos oportunistas radican en los defectos de tracto procesal, el riesgo de retracto litigioso, los vicios en las notificaciones procesales y la presencia de cargas ocultas. La adquisición ciega de carteras sin ingeniería jurídica previa expone al comprador a severos bloqueos judiciales que pueden paralizar la inversión durante años.
Los obstáculos más frecuentes incluyen:
- Defectos de tracto procesal y sucesión rota: Muchos grandes paquetes de deuda cambian de manos repetidamente. Como señala la doctrina especializada recogida en la Revista de Derecho Civil, la incapacidad de documentar la cadena completa de cesiones bloquea la sucesión procesal bajo el artículo 540 de la LEC, deteniendo el expediente hasta dos años.
- Riesgo de Retracto Litigioso: Conforme a la STS 151/2020 del Tribunal Supremo, si un crédito se compra con descuento mientras se encuentra bajo disputa legal (como una demanda sobre su validez), el deudor puede extinguir su deuda reembolsando únicamente el precio minorado que el inversor pagó.
- Costes ocultos preferentes (Afecciones reales): Deudas de IBI o de comunidad de propietarios que obligan legalmente al nuevo adjudicatario y alteran por completo los márgenes de rentabilidad calculados.
- Trabas por Vulnerabilidad: Inmuebles catalogados como vivienda habitual con deudores en exclusión social, sujetos a la moratoria de lanzamientos que, en España, se extiende actualmente hasta 2028 para los grandes tenedores.
Optimización Estratégica y Due Diligence: El Enfoque de CDH
Para sortear estos riesgos sistemáticos y asegurar un horizonte de salida de 12 a 18 meses, los inversores institucionales apuestan por consultoras especializadas en lugar de las compras directas a macro-fondos.
Compra Deuda Hipotecaria (CDH) se posiciona como el aliado técnico clave, aportando un enfoque de ingeniería financiera y jurídica cimentado en tres pilares:
- Auditoría Expediente por Expediente (Single-Asset Due Diligence): CDH rechaza la compra indiscriminada. Realiza un análisis quirúrgico de la validez de cláusulas contractuales, las cargas registrales previas y el estado procesal en el juzgado de origen, garantizando que no existan vicios de nulidad ocultos.
- Acceso Off-Market: Localización de deudas en un estadio procesal muy avanzado (con auto de despacho firme o incluso con fecha de subasta próxima), lo que reduce el cronograma restante al mínimo operativo.
- Estrategia Dual-Track Integrada: Impulsar el juzgado no significa abandonar el diálogo. Mediante este sistema, cada mes de tramitación procesal se compagina paralelamente con una mesa de negociación amistosa directa con el deudor. Esta doble presión acelera dramáticamente el acuerdo, acortando los tiempos de posesión en más de un 40%.
Como concluye un reciente informe de investigación de la firma, el verdadero cuello de botella en la inversión de NPLs no es la Ley de Enjuiciamiento Civil, sino la compra de carteras desordenadas. Con una debida selección de expedientes maduros, el ciclo de retorno se consolida de forma sistemática y predecible entre el primer y el segundo año de inversión, convirtiendo los créditos morosos en uno de los activos de mayor rendimiento ajustado al riesgo del actual mercado inmobiliario y financiero español.